
Para algunos compradores jóvenes, alquilar e invertir es mejor que comprar una casa
Según una encuesta, solo el 37% de los hogares que viven de alquiler y son menores de 40 años pueden permitirse el coste mensual de ser propietario de una vivienda en 2024, frente al 56% en 2019
Con información de Reuters
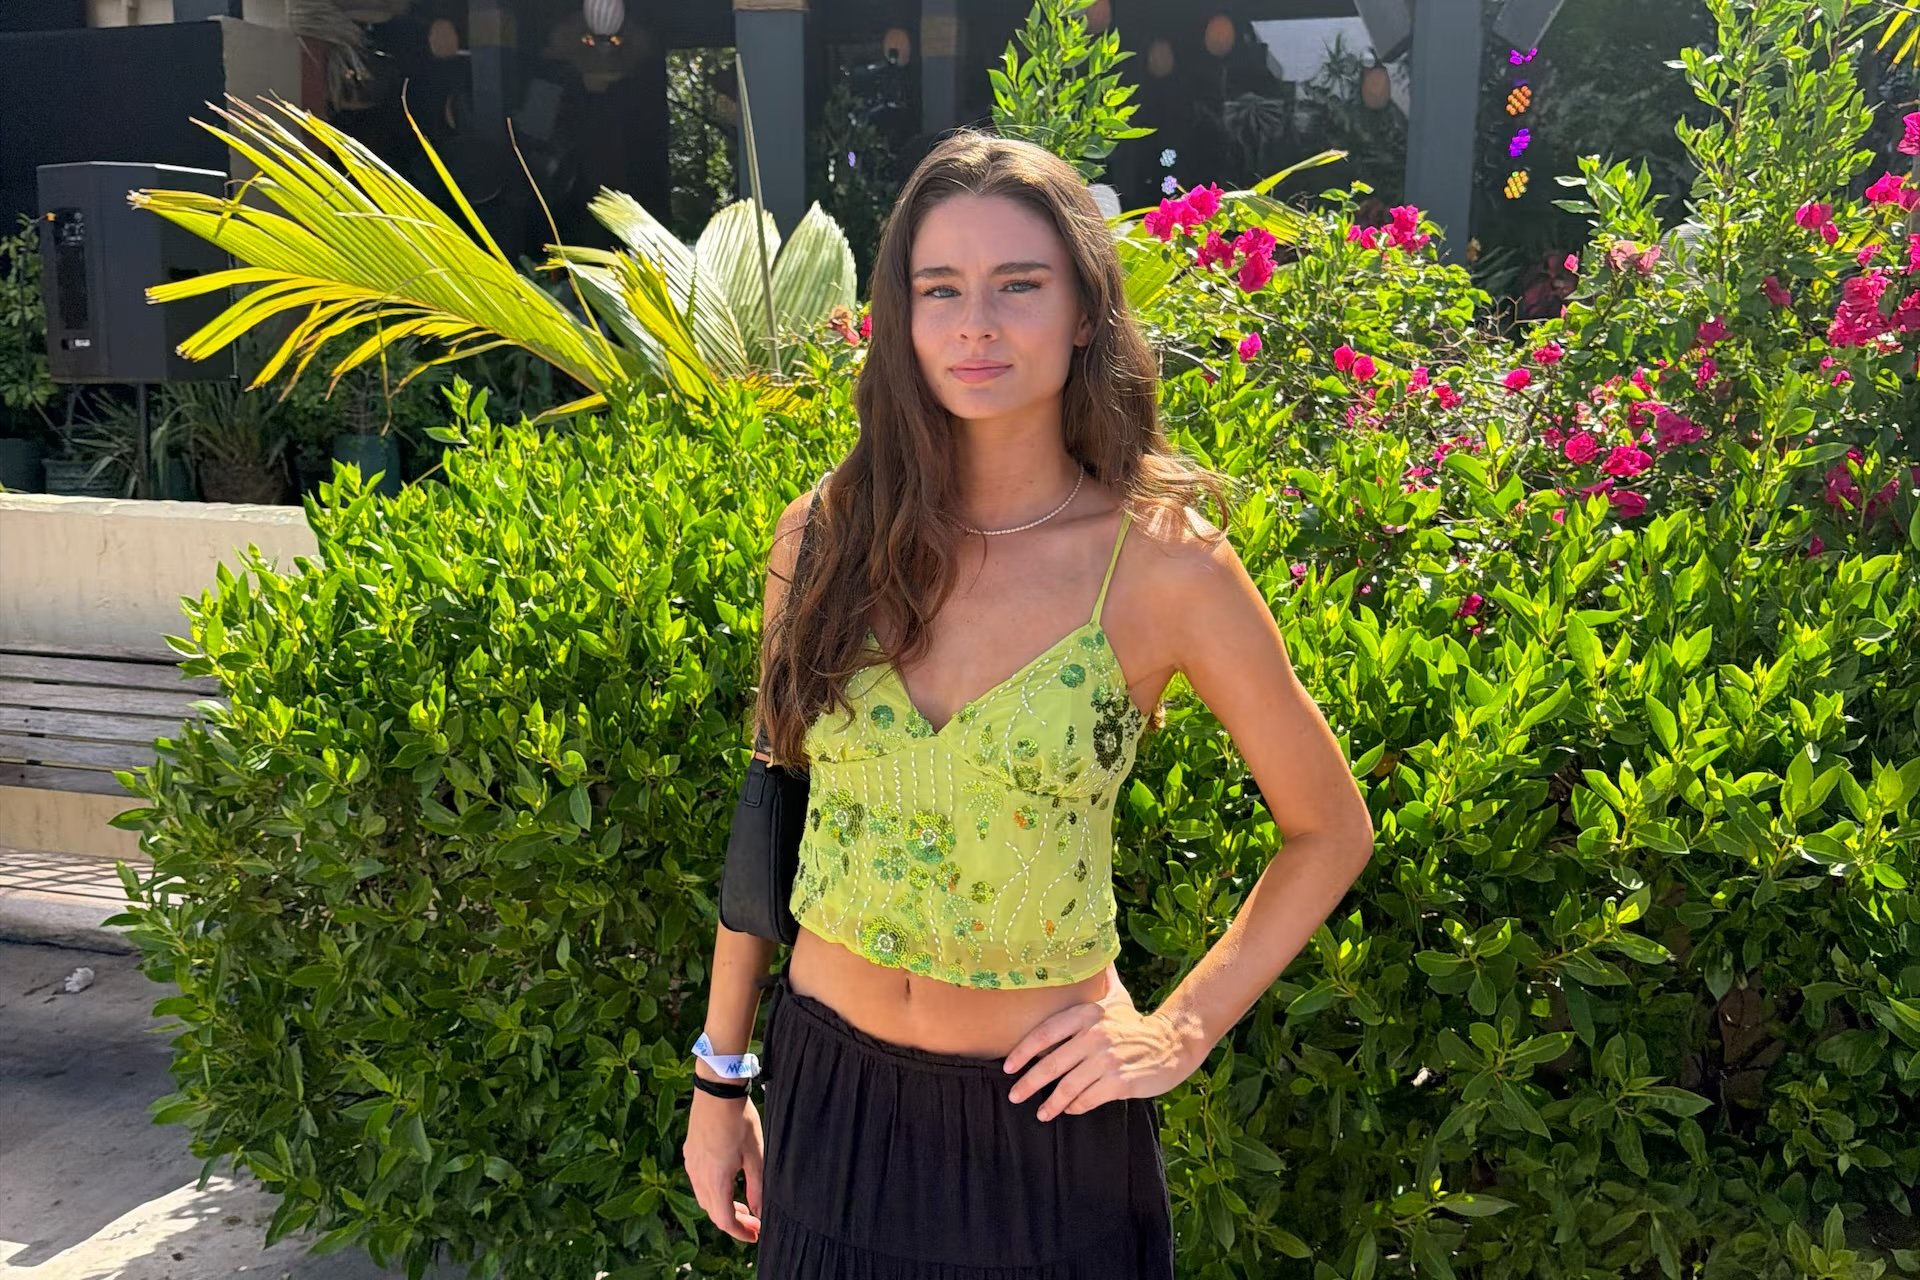
Las generaciones mayores suelen ver el alquiler como un despilfarro de dinero. Pero para la Generación Z, es una estrategia para generar riqueza con una mayor rentabilidad.
Para Lydia Paternoster, invertir lo que sería el pago inicial de su primera vivienda en el mercado de valores es un esfuerzo consciente, uno que ella cree que será un camino valioso hacia la estabilidad financiera.
“Sin duda, la opción que estoy adoptando es poder tener una casa más parecida a la de mis sueños, en lugar de una vivienda básica”, afirma.
Esta creadora de contenido de 25 años, ex contadora, se pregunta constantemente cuánto dinero más podría ganar invirtiendo en la bolsa, sin descuidar sus gastos. Si Paternoster comprara la casa que puede permitirse en su ciudad natal de Texas, tendría que pagar miles de dólares al año en hipoteca y mantenimiento. "Ese es dinero extra que podría invertir cada año", afirma.
Sin mencionar las ventajas de la liquidez a la hora de invertir. Vender una casa puede llevar mucho tiempo. «Me gusta la seguridad de poder acceder al dinero cuando quiera», afirma.
Paternoster lleva invirtiendo desde los 19 años. Ahora destina unos 2000 dólares al mes a sus inversiones, de su salario mensual de 8000 dólares. Ser muy constante, aunque solo fueran 100 o 50 dólares al mes, ha marcado la diferencia a lo largo de los años, afirma, y añade que ahora tiene más de 100 000 dólares invertidos en una cartera diversificada de acciones estadounidenses, fondos indexados y fondos cotizados en bolsa.
El objetivo final de Paternoster es acumular sus ahorros e inversiones desde el principio, hasta el punto de que puedan crecer lo suficiente para cubrir sus necesidades de jubilación sin necesidad de aportaciones adicionales. "Aunque solo sean un par de años sin tener una vivienda propia, marcará una gran diferencia dentro de 20, 30 o 40 años", afirma.
La tendencia general
Según un estudio de 2026, los adultos jóvenes son menos propensos que los adultos mayores a afirmar que comprar una vivienda es una inversión "muy buena". Centro de Investigación Pew. Según una encuesta, solo el 37% de los hogares que viven de alquiler y son menores de 40 años pueden permitirse el coste mensual de ser propietario de una vivienda en 2024, frente al 56% en 2019.
Chad Chubb, asesor principal y fundador de WealthKeel, una firma de planificación financiera, afirma que sus clientes jóvenes priorizan cada vez más la inversión sobre la compra de una vivienda. «Los precios de las viviendas han subido más rápido que los salarios en la mayoría de las áreas metropolitanas, por lo que el cálculo del pago inicial y las cuotas mensuales es muy diferente al de hace 10 años», explica. «Además, los tipos de interés hipotecarios son más altos que los mínimos históricos que muchos recuerdan, lo que eleva significativamente el coste de financiar una vivienda».
Mientras los jóvenes profesionales ven cómo aumentan sus ahorros para la jubilación y sus cuentas de inversión, muchos se preguntan: ¿Tiene más sentido mantener ese dinero generando ganancias en el mercado o inmovilizarlo en un pago inicial y una hipoteca?
Para personas como Paternoster, la solución es seguir alquilando unos años más mientras invierten de forma agresiva, y luego comprar una vez que sus ingresos y planes de vida coincidan.
Conclusiones clave
Alquilar no supone una pérdida económica, sino una forma de generar riqueza. Para quienes valoran la movilidad o pueden invertir la diferencia entre el alquiler y el precio de la propiedad, puede acelerar el logro de otros objetivos financieros.
Empieza a invertir pronto. La constancia es más importante que un gran capital inicial. Invertir 50 o 100 dólares regularmente puede generar impulso y beneficiarte del interés compuesto a largo plazo.
Proteja primero su base financiera. No sacrifique un fondo de emergencia, sus aportaciones para la jubilación ni el pago de deudas con intereses altos solo para reunir el pago inicial. Ser propietario de una vivienda puede generar patrimonio, pero también implica impuestos, seguros, mantenimiento y gastos de venta.